「50代になって、老後の生活が心配になってきた」
「今の貯金だけで、定年後も安心して暮らせるのだろうか」
「老後資金を準備したいけれど、何から始めればよいかわからない」
50代になると、定年退職や年金生活が現実的な問題として見えてきます。住宅ローンや教育費、親の介護など、さまざまな支出が重なり、思うように貯蓄できなかったという方もいるでしょう。
しかし、50代からでも老後に向けた資金づくりを始めることは十分に可能です。
大切なのは、現在の家計を正しく把握し、無理のない方法で支出を見直しながら、将来に向けて収入や貯蓄を増やしていくことです。
この記事では、50代から始められる老後資金対策を5つに分けて、わかりやすく解説します。
50代からでも老後資金作りは間に合う?
結論から言えば、50代からでも老後資金を増やすためにできることはあります。例えば、50歳から65歳までの15年間、毎月一定額を積み立てた場合、次のようになります。
| 毎月の積立額 | 10年間 | 15年間 |
|---|---|---|
| 1万円 | 120万円 | 180万円 |
| 2万円 | 240万円 | 360万円 |
| 3万円 | 360万円 | 540万円 |
| 5万円 | 600万円 | 900万円 |
※運用益や利息を含まない単純計算です。
毎月3万円を15年間積み立てれば、合計540万円になります。もちろん、老後に必要な金額は家庭によって異なります。しかし、「今から始めても遅い」と何もしないことと、少しずつでも準備を始めることでは、将来の家計に大きな違いが生まれます。
特に50代は、これからの働き方を見直す重要な時期でもあります。
対策① 老後に必要なお金を計算する
老後資金づくりの第一歩は、自分にとって必要な金額を知ることです。「老後には2,000万円必要」といった話を聞いたことがあるかもしれません。
しかし、すべての人に同じ金額が必要なわけではありません。持ち家か賃貸か、夫婦か単身か、住宅ローンの有無などによって、必要な生活費は大きく変わります。
老後の生活費をシミュレーションしてみよう
例えば、65歳から90歳までの25年間について、次のような家計を想定してみます。
- 毎月の生活費:25万円
- 毎月の年金収入:20万円
- 毎月の不足額:5万円
この場合、生活費の不足分は次のようになります。
5万円 × 12か月 × 25年間 = 1,500万円
つまり、この条件では、年金だけでは賄えない生活費として約1,500万円が必要になる計算です。
ただし、これはあくまで一例です。実際には物価の変動、医療費、介護費、住宅の修繕費なども考える必要があります。また、年金収入は税金や社会保険料が差し引かれる場合があるため、手取り額で確認することが重要です。
将来の年金額を確認する
老後の生活設計では、自分が受け取れる年金額を把握しておくことが欠かせません。日本年金機構の「ねんきんネット」では、年金加入記録の確認や将来の年金見込額の試算ができます。
まずは年金の見込額を調べ、生活費との差額を把握することが、現実的な老後資金づくりの出発点です。
対策② 家計を見直して貯蓄額を増やす
老後資金を増やすために、必ずしも大きな収入が必要とは限りません。毎月の支出を見直すだけでも、貯蓄に回せるお金が生まれる可能性があります。
見直したい主な固定費
- 通信費: スマートフォンやインターネットの契約内容を見直す
- 保険料: 現在の生活に合った保障内容になっているか確認する
- サブスクリプション: 利用頻度の低い有料サービスを解約する
- 自動車関連費: 車の維持費や保険料を確認する
- 光熱費: 電気・ガスの契約プランや使用状況を見直す
例えば、毎月の固定費を1万円削減できれば、年間12万円の節約になります。これを10年間続ければ120万円です。
節約というと、食費や趣味を我慢するイメージがあるかもしれません。しかし、生活の満足度を大きく下げずに改善できる固定費から見直すことが大切です。
50代は家計の変化にも注目
50代は、子どもの独立や住宅ローンの返済状況などによって、家計が変化しやすい時期です。教育費の負担が減った場合、その分をすべて生活費に回すのではなく、一部を老後資金として確保する方法もあります。
支出を見直して生まれた余裕を、将来のためのお金として積み立てる習慣をつくりましょう。
対策③ NISAやiDeCoで資産形成を考える
50代から老後資金を準備する方法として、NISAやiDeCoなどの制度を活用した資産形成も選択肢の一つです。ただし、投資には元本割れのリスクがあるため、生活費や近い将来に必要なお金まで投資に回さないことが重要です。
NISAとは?
NISAは、一定の条件のもとで投資による利益が非課税になる制度です。通常、株式や投資信託などで得た利益には税金がかかりますが、NISA口座内で得られた対象の利益は非課税になります。
50代から始める場合も、無理のない金額で長期的な資産形成を検討できます。ただし、運用結果によって資産が減る可能性もあります。
iDeCoとは?
iDeCoは、老後資金の形成を目的とした私的年金制度です。掛金が所得控除の対象になるなどの税制上のメリットがあります。
一方、原則として60歳まで資産を引き出せず、加入期間などによって受給開始可能年齢が変わります。また、加入資格や掛金の上限は働き方や公的年金の加入状況によって異なります。
50代の資産形成で大切なこと
50代から投資を始める場合は、次の点を意識しましょう。
老後資金づくりは、投資だけに頼る必要はありません。預貯金、資産運用、働いて得る収入をバランスよく考えることが重要です。
対策④ 50代から収入増加の方法を考える
老後資金づくりでは、節約や資産運用だけでなく、収入を増やすことも有効な方法です。特に50代は、これまでの仕事の経験を活かしながら、新しい働き方に挑戦できる時期でもあります。
毎月3万円・5万円の収入増加がもたらす効果
例えば、現在の収入に加えて、毎月一定額を貯蓄に回せるようになった場合を考えてみましょう。
| 毎月の追加貯蓄額 | 5年間 | 10年間 |
|---|---|---|
| 3万円 | 180万円 | 360万円 |
| 5万円 | 300万円 | 600万円 |
| 8万円 | 480万円 | 960万円 |
※追加収入のうち表記額を全額貯蓄できた場合の単純計算です。税金や社会保険料、仕事に伴う支出などは考慮していません。毎月5万円を10年間貯蓄できれば、600万円になります。
このように、働いて得た収入の一部を老後資金に回すことは、将来の生活を支える現実的な対策の一つです。
50代からの仕事選びで大切なポイント
収入を増やすことは大切ですが、給与の高さだけで仕事を選ぶのはおすすめできません。長く働くためには、次のような条件も重要です。
特に、60代以降も働きたいと考えている方は、50代のうちから長く続けられる仕事を探しておくことが将来の安心につながります。
対策⑤ 70代まで働ける仕事を見つける
50代からの老後資金対策では、「いつまで働くか」という視点も欠かせません。定年退職後も、健康状態や生活状況に合わせて働き続けることで、年金以外の収入を得られる可能性があります。
また、働くことには、収入面だけでなく、生活リズムの維持や社会とのつながりを持てるというメリットもあります。
ミドルシニア・シニア世代に注目される仕事
① 警備の仕事
施設の安全を守る警備業務は、50代・60代から未経験で始める方もいる仕事です。施設警備などでは、来訪者の受付や出入管理、巡回などを担当する場合があります。
仕事内容や現場によって体力的な負担は異なりますが、これまでの社会経験やコミュニケーション能力を活かせる場面もあります。
関連記事
「警備の仕事って、実際には何をするの?」警備員の仕事に興味はあっても、具体的な仕事内容がイメージできない方は多いのではないでしょうか。警備員の仕事は、ただ立っているだけではありません。施設を利用する人が安心して過ごせるように、安全を守るさまざまな役割を担っています。この記事では、警備員の仕事の中で...
② ビルメンテナンスの仕事
オフィスビルや商業施設などの清掃・設備管理を通じて、建物の快適な環境を支える仕事です。
清掃業務などでは、未経験から始められる求人もあり、勤務時間や担当業務によっては生活に合わせた働き方を検討できます。
関連記事
「ビルメンの仕事」と聞くと、建物の設備を点検する仕事、清掃をする仕事、施設を管理する仕事など、さまざまなイメージを持つ方がいるかもしれません。 ビルメンとは、ビルメンテナンスの略で、建物を安全で快適な状態に保つための仕事です。オフィスビル、病院、学校、商業施設、物流施設、工場など、多くの人が...
③ 駐車監視の仕事
駐車監視員は、道路交通の安全と円滑な交通環境を支える仕事です。
業務には所定の資格要件があり、徒歩での巡回などもあるため、仕事内容や必要な体力を確認しておくことが大切です。
関連記事
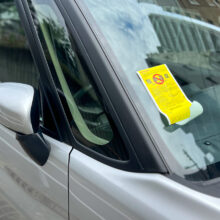
「駐車監視員って、警察官なの?」「切符を切る人?」と思われがちですが、 実際は放置車両(運転者が離れている状態)を確認し、確認標章を取付けるなど、 駐車対策の一部を担うお仕事です。 ※運用や重点路線は地域により異なる場合があります。 目次 駐車監視員とは...
アシマでは50代・60代からの新しい挑戦を応援しています
アシマでは、警備事業、ビルメンテナンス事業、駐車監視事業など、さまざまな仕事を通じて社会を支えています。これらの仕事は、地域の安全や建物の快適な環境を守るために欠かせないものです。
これまでの職歴とは異なる分野でも、新しい仕事に挑戦できる可能性があります。
「50代から新しい仕事を始められるだろうか」
「60代になっても働き続けたい」
「老後に備えて、少しでも収入を増やしたい」
そのように考えている方は、自分に合った仕事がないか探してみてはいかがでしょうか。
アシマの採用情報では、仕事内容や勤務条件を確認できます。
※募集状況や勤務条件、年齢・資格要件などは求人ごとに異なります。
50代から老後資金を準備する際の注意点
老後資金を増やそうと考えると、つい短期間で大きな成果を求めたくなるかもしれません。しかし、50代からの資金づくりでは、無理をしないことが何より重要です。
生活費まで投資に回さない
投資には価格変動リスクがあります。
急な病気や失業、家電の買い替えなどに備えるお金は、すぐに使える形で確保しておきましょう。
退職金を当てにしすぎない
退職金の有無や金額は、勤務先や勤続年数によって異なります。
老後の生活設計を考える際には、実際に受け取れる見込額を確認することが大切です。
無理な働き方をしない
老後資金を増やすためとはいえ、健康を損なうほど働いてしまっては本末転倒です。
収入・健康・生活のバランスを保ちながら、長く続けられる働き方を選びましょう。
年金や社会保険への影響を確認する
60代以降に働く場合、収入や加入状況によっては、年金の一部支給停止や税金・社会保険料の負担が生じることがあります。
給与の額面だけでなく、実際に手元に残る金額を確認することが重要です。
よくある質問(FAQ)
50代で貯金が少なくても老後資金づくりは間に合いますか?
はい。50代からでも家計の見直しや積立、働き方の工夫によって、老後資金を増やすことは可能です。ただし、必要額を確保できるかどうかは現在の貯蓄額や収入、支出などによって異なります。まずは無理なく続けられる方法から始めましょう。
50代から毎月いくら貯金すればよいですか?
一律の正解はありません。老後に必要な金額と現在の貯蓄額、定年までの年数によって変わります。例えば、毎月3万円を10年間積み立てると360万円になります。家計に負担をかけない範囲で目標を設定することが大切です。
50代からNISAを始めても遅くありませんか?
50代からでもNISAを利用できます。ただし、投資には元本割れのリスクがあります。資金を使う予定の時期や家計状況を踏まえ、無理のない範囲で検討しましょう。
60歳を過ぎても働いた方がよいのでしょうか?
働き続けるかどうかは、健康状態や年金額、貯蓄、生活の希望によって異なります。年金以外の収入を得ることで家計に余裕が生まれる可能性がありますが、無理なく続けられる仕事を選ぶことが重要です。
50代から未経験で始められる仕事はありますか?
あります。警備やビルメンテナンスなどには、未経験者を対象とした求人もあります。仕事内容や勤務条件を確認し、自分の経験や体力に合った仕事を探してみましょう。
まとめ
50代からの老後資金づくりでは、次の5つの対策が重要です。
- 老後に必要なお金を具体的に計算する
- 家計を見直して毎月の貯蓄額を増やす
- NISAやiDeCoなどを活用した資産形成を検討する
- 50代から収入を増やす働き方を考える
- 60代・70代まで働ける仕事を見つける
老後資金づくりというと、貯金や投資に目が向きがちです。しかし、働いて収入を得ることも、将来の暮らしを支える大切な選択肢です。
50代は、これからの人生を考え、新しい働き方を見つけることができる時期でもあります。老後の安心は、今からの小さな行動の積み重ねによって育てていくことができます。
アシマでは、警備、ビルメンテナンス、駐車監視などの仕事を通じて、さまざまな世代の方が活躍できる職場づくりに取り組んでいます。
老後に備えて収入を確保したい方、新しい仕事に挑戦したい方は、ぜひアシマの採用情報をご覧ください。
※本記事は一般的な金融・就労情報を提供するものであり、個別の投資・税務・年金に関する助言ではありません。制度や求人条件は変更される場合があります。
50代からの老後資金づくりに興味がある方へ
勤務エリアや働き方の相談も可能です。まずはお気軽にご連絡ください。