「老後の生活には、いったいいくらのお金が必要なのだろう?」
「夫婦2人で暮らす場合と、一人暮らしでは必要な貯蓄額が違うの?」
「年金だけで生活できるのか不安……」
50代・60代になると、定年退職後の生活費や年金、貯蓄について考える機会が増えてきます。特に、物価の上昇や医療費、介護費などを考えると、将来のお金に不安を感じる方も多いのではないでしょうか。
しかし、老後資金は誰もが同じ金額を準備すればよいわけではありません。
夫婦世帯か単身世帯か、持ち家か賃貸か、年金をいくら受け取れるかによって、必要な金額は大きく変わります。
この記事では、総務省の家計調査を参考に、夫婦・独身それぞれの老後生活費や必要な貯蓄額をわかりやすく解説します。
さらに、老後資金の不足を防ぐための対策や、50代・60代から収入を確保する働き方についても紹介します。
老後資金はいくら必要?
老後資金を考えるうえで、最初に確認したいのが実際の生活費です。総務省の「家計調査報告(2025年平均)」によると、65歳以上の無職世帯における毎月の平均的な消費支出は、次のようになっています。
| 世帯の種類 | 毎月の消費支出 |
|---|---|
| 夫婦のみの無職世帯 | 約26万4,000円 |
| 単身の無職世帯 | 約14万8,000円 |
※総務省「家計調査報告(家計収支編)2025年平均」をもとに概算。
夫婦2人の場合、毎月約26万円、年間では約317万円の生活費がかかる計算です。一方、単身世帯でも毎月約15万円、年間では約178万円の生活費が必要になります。
ただし、これらはあくまで全国平均です。実際には、住宅費や生活スタイル、地域によって支出が異なります。
また、この消費支出には税金や社会保険料などの非消費支出が含まれていないため、家計全体を考える際には注意が必要です。大切なのは、平均的な金額をそのまま目標にするのではなく、自分の生活に置き換えて考えることです。
夫婦2人の老後生活費はいくら必要?
夫婦2人で老後を迎える場合、食費や光熱費、住居費、医療費など、さまざまな支出が発生します。
夫婦世帯の平均的な家計収支
総務省の2025年家計調査では、65歳以上の夫婦のみの無職世帯について、次の結果が示されています。
| 項目 | 1か月の平均額 |
|---|---|
| 実収入 | 254,395円 |
| 可処分所得(手取り) | 221,544円 |
| 消費支出 | 263,979円 |
| 毎月の不足額 | 42,435円 |
※総務省「家計調査報告(2025年平均)」をもとに作成。公表値の端数処理により、公表されている不足額と1円の差があります。
つまり、平均的な夫婦世帯では、毎月約4万2,000円の不足が生じていることになります。この不足分は、貯蓄の取り崩しなどによって補う必要があります。
25年間で必要になる不足額は?
65歳から90歳までの25年間、毎月約4万2,000円の不足が続いたと仮定すると、約4万2,000円 × 12か月 × 25年間 = 約1,260万円となります。
これは、現在の平均的な不足額が25年間続いた場合の単純計算です。将来の年金額や物価、医療費などによって実際の金額は変わります。
夫婦世帯で注意したい支出
特に注意したいのが、次のような費用です。
また、夫婦のどちらかが亡くなった場合には、年金収入や生活費の構造も変わります。
夫婦2人の老後資金を考える際には、現在の生活費だけでなく、将来の家族構成の変化も想定しておくことが重要です。
独身・一人暮らしの老後はいくら必要?
独身の方や一人暮らしの方も、老後の生活費について早めに考えておくことが大切です。
一人暮らしは夫婦世帯より生活費の総額が少ない傾向にありますが、住居費や光熱費などを一人で負担する必要があります
単身世帯の平均的な家計収支
総務省の2025年家計調査によると、65歳以上の単身無職世帯では次のようになっています。
| 項目 | 1か月の平均額 |
|---|---|
| 実収入 | 131,456円 |
| 可処分所得(手取り) | 118,465円 |
| 消費支出 | 148,445円 |
| 毎月の不足額 | 29,980円 |
※総務省「家計調査報告(2025年平均)」をもとに作成。
毎月約3万円の不足が生じている計算です。仮に、この状態が25年間続いた場合、約3万円 × 12か月 × 25年間 = 約900万円の資金が必要になります。
一人暮らしで注意したいポイント
単身世帯では、特に次の点に注意が必要です。
① 住居費を一人で負担する
賃貸住宅の場合、年金生活になっても毎月の家賃が発生します。
② 病気や介護に備える必要がある
体調を崩した際に、家族による日常的な支援を受けられるとは限りません。
③ 収入源が限られる可能性がある
年金以外の収入が少ない場合、生活費の不足を貯蓄で補う必要があります。
独身・一人暮らしの場合は、生活費だけでなく、万が一のときに備える資金も意識して準備することが大切です。
老後資金は?必要額をシミュレーション
「老後2,000万円問題」という言葉を聞いたことがある方も多いでしょう。しかし、老後に必要な資金は、必ずしも2,000万円とは限りません。毎月の収入と支出の差によって、必要額は大きく変わります。
毎月の不足額から考える老後資金
例えば、65歳から90歳までの25年間について、毎月の不足額別に必要な資金を計算してみます。
| 毎月の不足額 | 20年間 | 25年間 | 30年間 |
|---|---|---|---|
| 2万円 | 480万円 | 600万円 | 720万円 |
| 3万円 | 720万円 | 900万円 | 1,080万円 |
| 5万円 | 1,200万円 | 1,500万円 | 1,800万円 |
| 8万円 | 1,920万円 | 2,400万円 | 2,880万円 |
※毎月の不足額が一定と仮定した単純計算です。物価変動、運用益、臨時支出などは含みません。
この表を見ると、毎月の不足額が2万円の場合と8万円の場合では、25年間で必要な金額に1,800万円もの差が生まれることがわかります。
つまり、老後資金を考えるうえでは、「いくら貯金が必要か」だけでなく、「毎月いくら不足するのか」を把握することが重要なのです。
持ち家と賃貸でも必要額は変わる
持ち家の場合、住宅ローンを完済していれば毎月の住居費を抑えられる可能性があります。ただし、固定資産税や修繕費などは必要です。
一方、賃貸住宅の場合は、老後も家賃の支払いが続きます。例えば、家賃が毎月7万円であれば、25年間の家賃総額は2,100万円になります。
もちろん、持ち家にも維持費がかかるため単純比較はできません。また、家計調査の平均消費支出には住居費がすでに含まれているため、老後資金を計算する際に家賃全額を二重に加算しないよう注意しましょう。
自分の年金額を確認することが大切
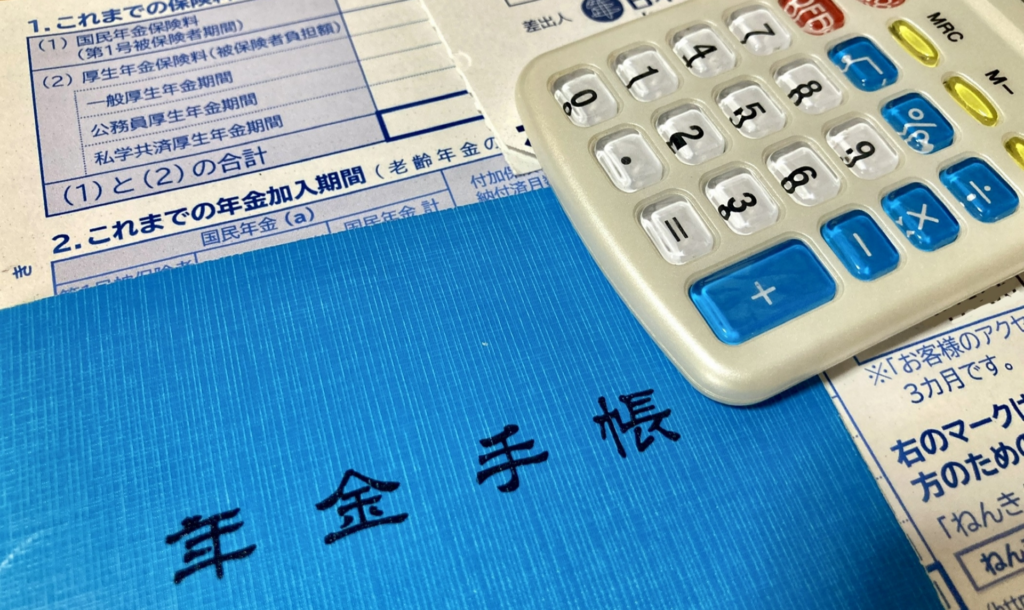
将来の年金額は、これまでの加入状況や働き方によって異なります。日本年金機構の「ねんきんネット」では、将来の年金見込額を試算できます。
まずは年金額を確認し、生活費との差額を計算してみましょう。
老後資金が不足する主な原因とは?
老後資金が不足する原因は、単に貯蓄が少ないことだけではありません。生活環境や働き方の変化も、大きく影響します。
① 年金収入だけでは生活費を賄えない
年金は老後の大切な収入源ですが、現役時代と同じ収入を確保できるとは限りません。そのため、年金生活に入る前から生活費を見直しておくことが重要です。
② 物価上昇によって生活費が増える
食料品や日用品、光熱費などの価格が上昇すると、同じ生活を続けるために必要なお金も増えます。長期間の老後生活では、物価の変動も考慮する必要があります。
③ 医療費や介護費が増える
年齢を重ねるにつれて、医療や介護に関する支出が必要になる場合があります。公的医療保険や介護保険の制度を理解しつつ、自己負担分に備えておくことが大切です。
④ 退職後に収入が減少する
定年退職によって給与収入がなくなると、年金や貯蓄への依存度が高くなります。特に60歳から65歳までの期間は、年金の受給開始時期によって収入が少なくなる可能性があります。
老後資金の不足を防ぐには、支出の見直しだけでなく、収入を確保する方法も考えておく必要があります。
老後資金を準備するための5つの対策
では、50代・60代から老後資金を準備するには、具体的に何をすればよいのでしょうか。
対策① 家計の収支を把握する
まずは毎月の収入と支出を整理しましょう。
家計簿アプリなどを活用すると、支出の傾向を把握しやすくなります。
対策② 固定費を見直す
通信費、保険料、サブスクリプションなどを見直すことで、毎月の支出を減らせる可能性があります。
例えば、毎月1万円の支出を減らせれば、10年間で120万円の節約になります。
対策③ 無理のない貯蓄を続ける
毎月少額でも、継続して積み立てることが大切です。
毎月3万円を10年間積み立てれば、360万円になります。
対策④ 資産形成の制度を理解する
NISAやiDeCoなどを活用した資産形成も選択肢の一つです。
ただし、投資には元本割れのリスクがあるため、生活費や近い将来に必要なお金を確保したうえで検討しましょう。
対策⑤ 働いて収入を確保する
老後資金対策として、特に注目したいのが「働いて収入を得る」という方法です。
50代・60代からでも、経験や体力、希望する勤務条件に合った仕事を見つけられる可能性があります。
貯蓄を取り崩すだけの生活ではなく、働いて収入を得る選択肢を持つことで、老後の家計に余裕が生まれる可能性があります。
年金以外の収入を確保するという選択肢
老後の生活を支える方法として、年金以外の収入を確保することも大切です。例えば、毎月5万円の追加収入が得られれば、年間60万円になります。10年間では600万円です。
毎月の追加収入がもたらす効果
| 毎月の追加収入 | 5年間 | 10年間 |
|---|---|---|
| 3万円 | 180万円 | 360万円 |
| 5万円 | 300万円 | 600万円 |
| 8万円 | 480万円 | 960万円 |
| 10万円 | 600万円 | 1,200万円 |
※税金や社会保険料などを差し引く前の単純計算です。全額が貯蓄できるわけではありません。
毎月の収入が少し増えるだけでも、長い期間で考えると大きな金額になります。ただし、無理をして働くことが目的ではありません。大切なのは、健康状態や生活スタイルに合わせて、長く続けられる仕事を選ぶことです。
50代・60代から始められる仕事とは?
ミドルシニア・シニア世代が新しい仕事を探す際には、未経験から始められるか、勤務時間を相談できるか、長く続けられるかといった点が重要です。例えば、次のような仕事があります。
① 警備の仕事
施設の出入管理や巡回などを通じて、人々の安全を守る仕事です。
未経験から挑戦できる求人もあり、社会経験や責任感を活かせる場面があります。
「警備の仕事って、実際には何をするの?」警備員の仕事に興味はあっても、具体的な仕事内容がイメージできない方は多いのではないでしょうか。警備員の仕事は、ただ立っているだけではありません。施設を利用する人が安心して過ごせるように、安全を守るさまざまな役割を担っています。この記事では、警備員の仕事の中で...
② ビルメンテナンスの仕事
オフィスビルや商業施設などの清掃・設備管理を通じて、快適な環境を維持する仕事です。
清掃業務などでは、勤務時間や担当業務によって、生活に合わせた働き方を検討できる場合があります。
「ビルメンの仕事」と聞くと、建物の設備を点検する仕事、清掃をする仕事、施設を管理する仕事など、さまざまなイメージを持つ方がいるかもしれません。 ビルメンとは、ビルメンテナンスの略で、建物を安全で快適な状態に保つための仕事です。オフィスビル、病院、学校、商業施設、物流施設、工場など、多くの人が...
③ 駐車監視の仕事
道路交通の安全と円滑な交通環境を支える仕事です。駐車監視員として活動するには所定の資格要件があり、徒歩による巡回なども行います。
仕事内容や体力面を確認しながら、自分に合うか検討することが大切です。
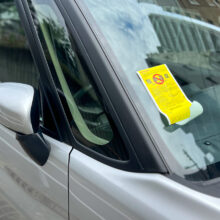
「駐車監視員って、警察官なの?」「切符を切る人?」と思われがちですが、 実際は放置車両(運転者が離れている状態)を確認し、確認標章を取付けるなど、 駐車対策の一部を担うお仕事です。 ※運用や重点路線は地域により異なる場合があります。 目次 駐車監視員とは...
アシマで、これからの働き方を考えてみませんか?
アシマでは、警備事業、ビルメンテナンス事業、駐車監視事業などを通じて、地域社会を支える仕事を展開しています。
「老後に備えて、少しでも収入を増やしたい」
「定年後も社会とのつながりを持ちながら働きたい」
「これまでとは違う仕事に挑戦してみたい」
そのように考えている方は、アシマの採用情報を確認してみてはいかがでしょうか。
自分の経験や希望する働き方に合った仕事が見つかるかもしれません。
※募集状況、勤務条件、必要な資格などは求人ごとに異なります。
なお、年金を受給しながら働く場合は、給与や厚生年金の加入状況などによって年金の一部が支給停止されることがあります。税金や社会保険料の負担も含め、手取り収入を確認しておくことが大切です。
よくある質問(FAQ)
老後資金は夫婦で2,000万円あれば安心ですか?
必ずしもそうとは限りません。必要な老後資金は、年金額、生活費、住宅費、健康状態などによって異なります。まずは毎月の収支を計算し、自分たちに必要な金額を把握しましょう。
独身の場合、老後資金はいくら必要ですか?
総務省の2025年家計調査では、65歳以上の単身無職世帯の毎月の不足額は約3万円です。この不足が25年間続くと仮定すれば約900万円になります。ただし、実際の必要額は年金や住居費などによって変わります。
50代で貯金が少なくても老後資金を準備できますか?
はい。家計の見直しや毎月の積立、働き方の工夫などによって、老後資金を増やすことは可能です。ただし、必要額を確保できるかは個人の状況によります。まずは無理なくできる対策から始めましょう。
年金だけで生活することは可能ですか?
年金額と生活費によって異なります。年金だけで生活できる方もいれば、貯蓄の取り崩しや就労収入が必要な方もいます。将来の年金見込額と生活費を比較して確認することが大切です。
60代から働くことは老後資金対策になりますか?
はい。働いて収入を得ることで、生活費の不足を補ったり、貯蓄の取り崩しを抑えたりできる可能性があります。ただし、健康状態や税金、社会保険、年金への影響も考慮して働き方を選びましょう。
まとめ
老後に必要な資金は、夫婦世帯か単身世帯かによって異なります。
今回のポイントを振り返ってみましょう。
- 夫婦世帯の平均的な消費支出は毎月約26万4,000円
- 単身世帯の平均的な消費支出は毎月約14万8,000円
- 老後資金は毎月の不足額から計算することが重要
- 貯蓄・節約・資産形成を組み合わせて備える
- 働いて収入を得ることも老後資金対策の一つ
老後資金づくりは、単に大きな金額を貯めることだけが目的ではありません。自分に合った生活を続けるために、必要な収入と支出のバランスを整えることが大切です。
そして、50代・60代からでも、将来に向けてできることはあります。
「老後のお金が不安だからこそ、今からできることを始める」
その選択肢の一つが、自分に合った仕事で収入を得ることです。
アシマでは、警備、ビルメンテナンス、駐車監視など、地域社会を支えるさまざまな仕事があります。
老後に備えて働きたい方、新しい仕事に挑戦したい方は、ぜひアシマの採用情報をご覧ください。
参考資料
※本記事は一般的な金融・就労情報の提供を目的としており、個別の投資・税務・年金に関する助言ではありません。掲載数値は公表資料や一定の仮定に基づく試算であり、将来の生活費や収入を保証するものではありません。
50代からの老後資金づくりに興味がある方へ
勤務エリアや働き方の相談も可能です。まずはお気軽にご連絡ください。